從限塑到禁塑 可降解塑料迎黃金發展期,生態環境材料站上風口
一、政策驅動:限塑令升級為禁塑令
2020年,國家發改委、生態環境部聯合發布《關于進一步加強塑料污染治理的意見》,標志著我國塑料污染治理進入新階段。 compared with the previous "塑料限制令", this new policy explicitly prohibits the production and sale of certain disposable plastic products in specific areas and times, and sets a clear timetable for the phase-out of non-degradable plastic products. By 2025, the production and sale of disposable plastic products will be further restricted, and the development and application of alternative products will be actively promoted.
這一政策轉變背后,是日益嚴重的塑料污染問題。據統計,全球每年生產約3億噸塑料,其中約800萬噸流入海洋,對生態環境造成巨大威脅。傳統塑料難以降解,在自然環境中可存留數百年,破碎后形成的微塑料已進入食物鏈,威脅人類健康。
二、可降解塑料:生態環境材料的核心賽道
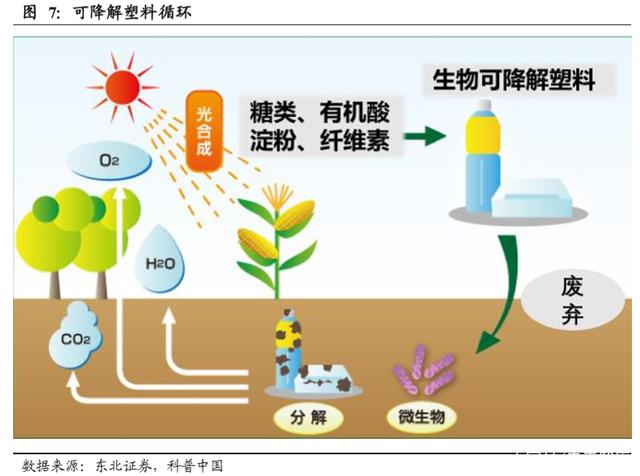
可降解塑料是指在特定環境條件下,通過微生物作用自然降解為水、二氧化碳等物質的塑料。根據原料來源,可分為生物基可降解塑料(如PLA、PHA)和石油基可降解塑料(如PBAT、PBS)。其中,PBAT和PLA是目前產業化程度最高、應用最廣的品種。
1. PBAT:成熟度最高的可降解材料
PBAT(聚己二酸/對苯二甲酸丁二酯)具有優異的柔韌性和耐熱性,可用于生產購物袋、垃圾袋、農用地膜等。我國PBAT產能已突破百萬噸,技術成熟,成本相對較低,是當前禁塑令下最主要的替代材料。
2. PLA:生物基可降解塑料的明星
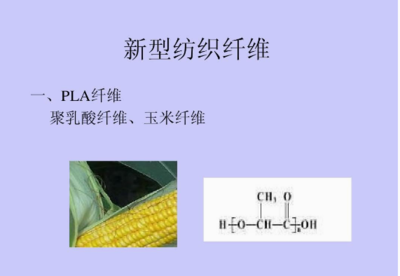
PLA(聚乳酸)以玉米、甘蔗等可再生資源為原料,具有良好的生物相容性和可降解性,廣泛應用于餐具、包裝、紡織等領域。隨著丙交酯合成技術的突破,我國PLA產能正在快速擴張,未來有望成為主流品種。
3. PHA:極具潛力的下一代材料
PHA(聚羥基脂肪酸酯)由微生物合成,可在海洋環境中降解,被譽為“下一代可降解塑料”。但目前成本較高,產業化仍處起步階段,未來在高端醫用、海洋可降解等領域具有廣闊前景。
三、市場空間:千億級藍海市場啟動
據測算,到2025年,我國可降解塑料需求量將達到238萬噸,市場規模超過500億元;到2030年,需求量有望突破400萬噸,市場規模近千億元。其中,一次性餐具、塑料袋、農膜等領域將成為主要增長點。
從全球看,歐盟、美國、日本等發達經濟體也在加速推進禁塑政策,可降解塑料國際市場空間同樣巨大。我國作為全球最大的塑料生產國和消費國,可降解塑料產業具備完整的產業鏈和成本優勢,有望在全球競爭中占據主導地位。
四、產業鏈分析:上游原料、中游制造、下游應用
可降解塑料產業鏈上游為石化產品(如PTA、BDO、己二酸)和生物質原料(如玉米、甘蔗);中游為可降解塑料樹脂生產;下游為制品加工和應用,包括包裝、餐飲、農業、紡織等。
目前,國內已形成較為完整的產業鏈,但部分關鍵原料(如丙交酯)仍依賴進口。隨著技術突破和產能釋放,產業鏈自主可控能力將不斷提升。
五、挑戰與機遇:成本、技術與標準
盡管前景廣闊,可降解塑料產業發展仍面臨諸多挑戰:
- 成本高:可降解塑料價格普遍是傳統塑料的2-3倍,影響市場推廣。
- 技術瓶頸:部分品種(如PHA)生產工藝復雜,成本居高不下。
- 標準缺失:可降解塑料的降解性能評價標準尚不完善,市場存在“偽降解”亂象。
- 回收體系不健全:可降解塑料需配套專門的回收和處理體系,目前尚不成熟。
挑戰中蘊含機遇。隨著政策支持力度加大、技術不斷進步、規模化效應顯現,可降解塑料成本有望逐步下降,市場滲透率將快速提升。
六、投資建議:關注技術領先的龍頭企業
在禁塑令驅動下,可降解塑料行業迎來黃金發展期。建議關注以下方向:
- 技術領先的龍頭企業:具備自主核心技術、產能規模優勢的企業將率先受益。
- 產業鏈一體化企業:擁有上游原料或下游應用渠道的企業,抗風險能力更強。
- 創新型企業:在PHA、聚乙醇酸(PGA)等新興領域布局的企業,具備長期成長潛力。
七、
從“限塑”到“禁塑”,政策升級為可降解塑料產業按下加速鍵。作為生態環境材料的重要組成部分,可降解塑料不僅是解決塑料污染的關鍵路徑,更是推動綠色低碳發展、實現“雙碳”目標的重要抓手。在政策、技術、市場三重驅動下,可降解塑料產業正迎來前所未有的黃金發展期。
未來已來,可降解塑料的春天,正在到來。